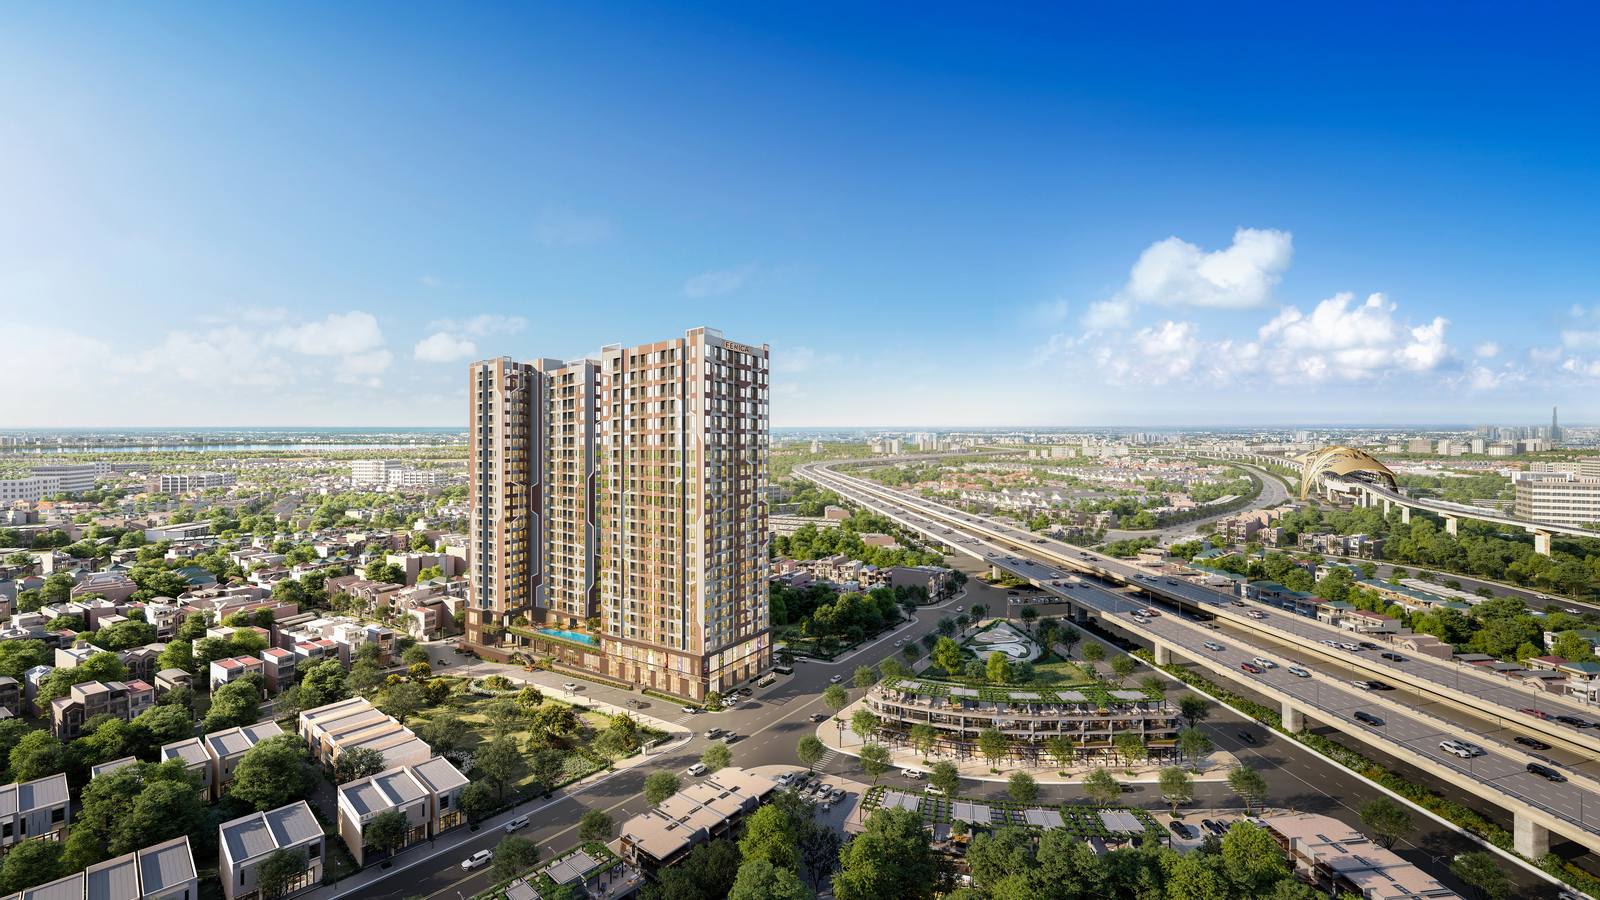
 Fenica
Dự án Fenica Dĩ An
Chính sách thanh toán Fenica Dĩ An: 4 phương thức, chọn loại nào?
Fenica áp dụng song song 4 phương thức thanh toán để phù hợp nhiều nhóm khách hàng, với thời điểm bàn giao dự kiến tháng 3/2028. Bài viết đi sâu vào từng phương thức: dòng tiền ra sao, phù hợp với ai và cần hỏi kỹ điều gì trước khi chọn.
Trả lời ngắn gọn: chính sách bán hàng Fenica gồm 4 phương thức - thanh toán chuẩn (chiết khấu lên đến 2%), thanh toán 30% đến khi nhận nhà (giới hạn 50 suất), thanh toán bằng tiền lương 6 triệu đồng/đợt (giới hạn 50 suất) và vay ngân hàng hỗ trợ 49% hoặc 70% giá trị căn hộ. Giá bán thay đổi theo từng đợt mở bán nên không có một con số cố định áp dụng cho mọi thời điểm.
1. Toàn cảnh lộ trình thanh toán tại Fenica
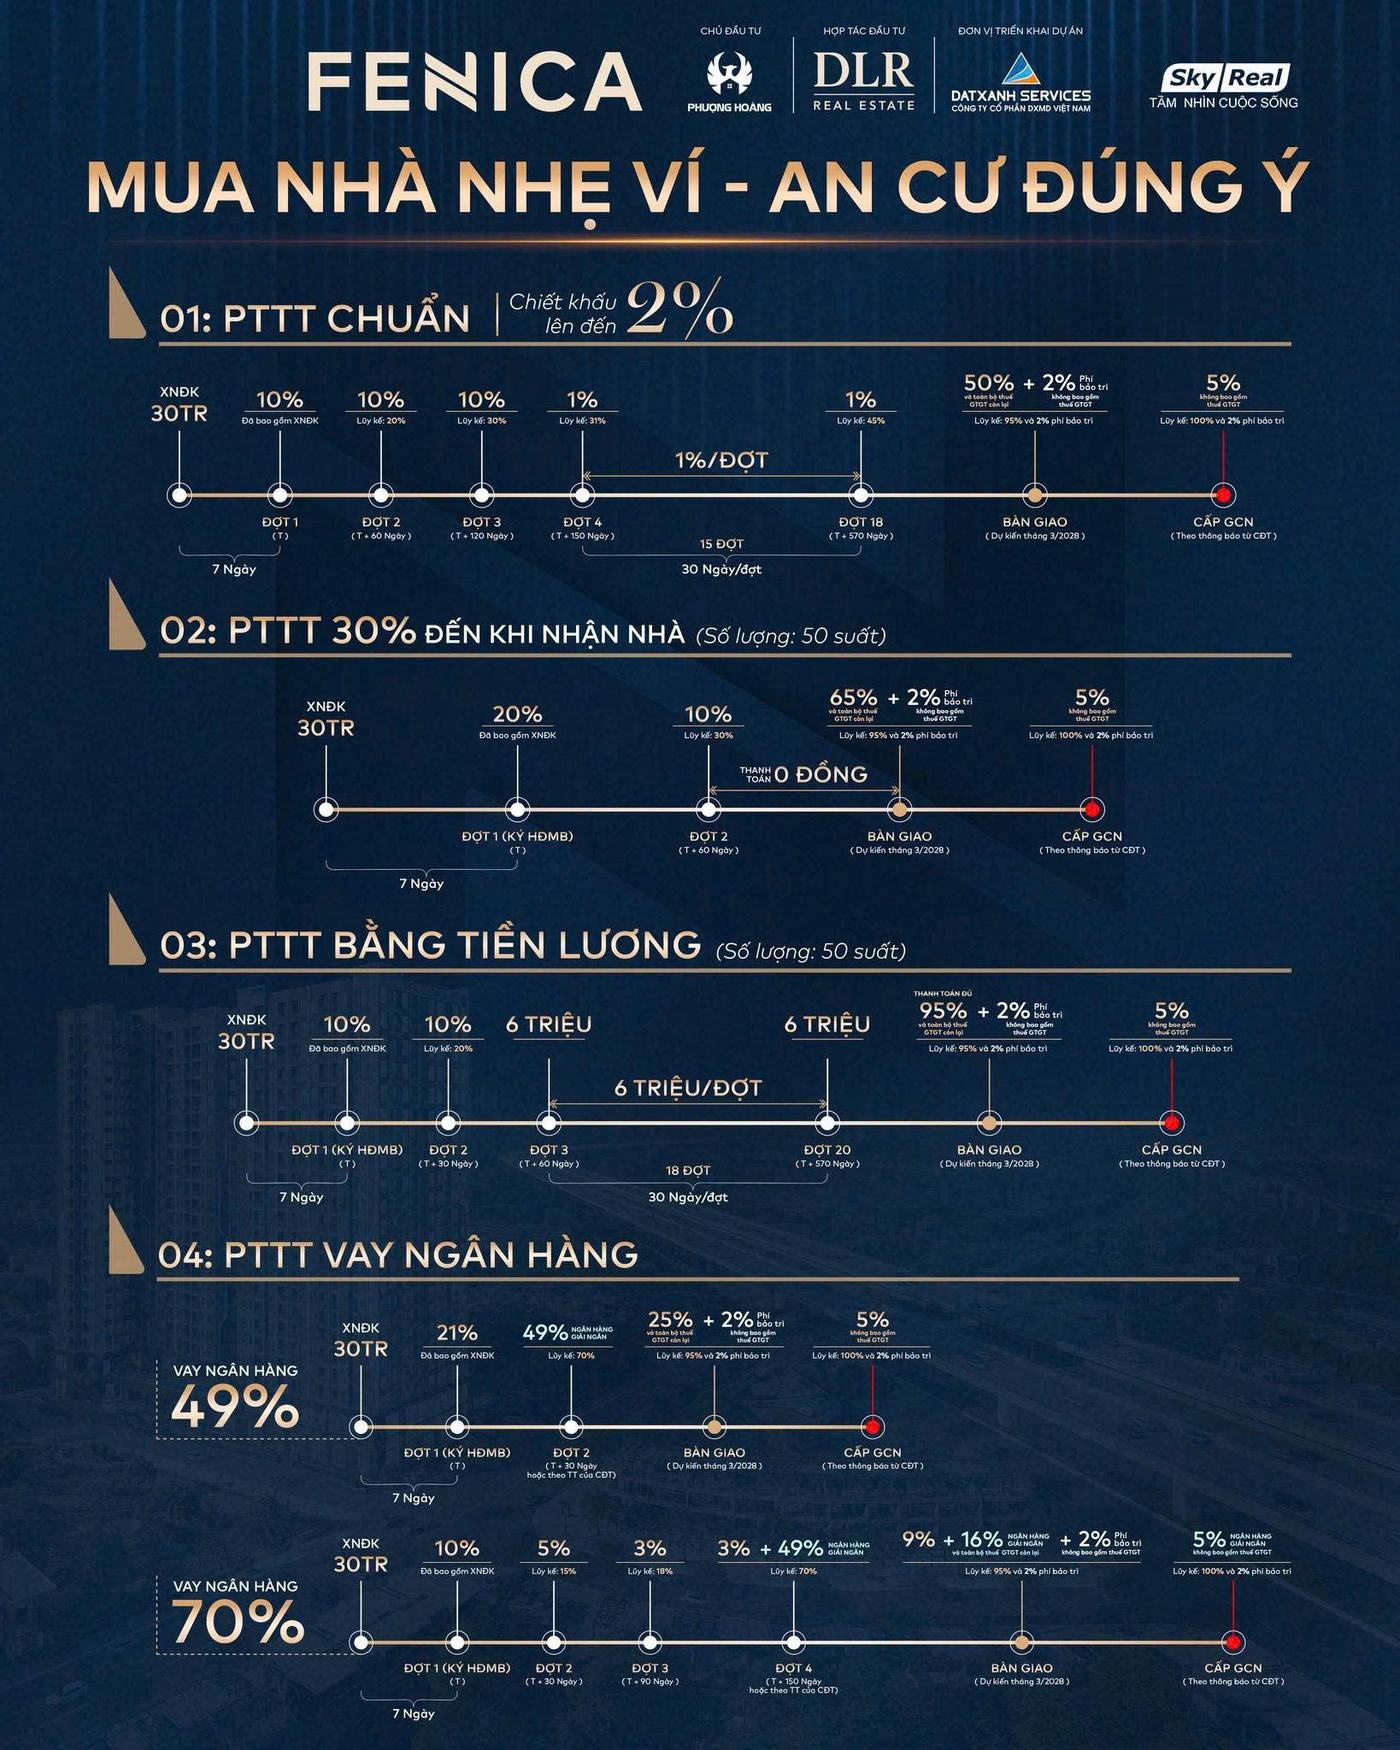
Dù chọn phương thức nào, lộ trình của người mua cũng đi qua các mốc chính: xác nhận đăng ký (XNĐK) giữ suất, các đợt thanh toán theo tiến độ, đợt lớn khi bàn giao (dự kiến tháng 3/2028) và khoản 5% cuối cùng khi được cấp Giấy chứng nhận. Sự khác nhau giữa 4 phương thức nằm ở việc dòng tiền được phân bổ trước hay sau thời điểm bàn giao.
| Phương thức | Điểm chính | Thường phù hợp với |
|---|---|---|
| 01 - Chuẩn | Chiết khấu lên đến 2%; chia 15 đợt nhỏ 1%/đợt sau XNĐK | Người có nguồn tiền chủ động vào thời điểm bàn giao |
| 02 - 30% đến khi nhận nhà (50 suất) | Đóng 30% ngay từ đầu, sau đó không phải đóng thêm đến khi bàn giao | Người có vốn ban đầu, muốn "đóng sớm, chờ nhận nhà" |
| 03 - Bằng tiền lương (50 suất) | 6 triệu đồng/đợt, mỗi 30 ngày, trong 18 đợt | Người có thu nhập ổn định, muốn chia nhỏ dòng tiền hàng tháng |
| 04 - Vay ngân hàng | Hỗ trợ vay 49% hoặc 70% giá trị căn hộ, giải ngân theo tiến độ | Người chứng minh được thu nhập, muốn giảm áp lực vốn ban đầu |
2. Phương thức 01 - Thanh toán chuẩn, chiết khấu lên đến 2%
Người mua nộp XNĐK 30 triệu đồng và hoàn tất đợt đầu tiên 10% (đã gồm khoản XNĐK). Sau đó thanh toán 15 đợt, mỗi đợt 1% giá trị căn hộ, cách nhau 30 ngày. Phần còn lại được thanh toán khi bàn giao và khi cấp Giấy chứng nhận.
Điểm mạnh: là phương thức được nêu mức chiết khấu (lên đến 2%), các đợt trong giai đoạn xây dựng khá nhỏ. Cần lưu ý: phần giá trị lớn nhất dồn về thời điểm bàn giao, nên người mua cần chuẩn bị sẵn nguồn tiền hoặc kế hoạch vay từ trước. Tỷ lệ chi tiết của từng đợt nên đối chiếu với bảng chính sách hiện hành tại thời điểm ký.
3. Phương thức 02 - Thanh toán 30% đến khi nhận nhà
Đây là phương thức "đóng sớm rồi chờ": đợt 1 là 20% (đã gồm XNĐK), đợt 2 là 10% - lũy kế 30%, sau đó không phải thanh toán thêm cho đến khi bàn giao. Khi bàn giao, người mua thanh toán 65% cùng thuế GTGT còn lại, và 5% còn lại khi được cấp Giấy chứng nhận (30% + 65% + 5% = 100%).
Điểm mạnh: không phát sinh nghĩa vụ thanh toán định kỳ trong suốt thời gian xây dựng. Cần lưu ý: 65% dồn vào một mốc, và phương thức này giới hạn 50 suất - cần hỏi số suất còn lại tại thời điểm quan tâm. Người mua nên có sẵn phương án tài chính cho khoản lớn này trước khi nhận nhà.
4. Phương thức 03 - Thanh toán bằng tiền lương, 6 triệu đồng/đợt
Đợt 1 và 2 tổng 20% (đã gồm XNĐK), sau đó 18 đợt tiếp theo, mỗi đợt 6 triệu đồng, cách nhau 30 ngày - tức tổng cộng 108 triệu đồng trải đều trong khoảng 18 tháng. Phần còn lại cùng thuế GTGT thanh toán khi bàn giao, và 5% cuối khi cấp Giấy chứng nhận. Phương thức này cũng giới hạn 50 suất.
Điểm mạnh: các đợt nhỏ, đều, dễ cân đối với thu nhập hàng tháng. Cần lưu ý: con số "6 triệu đồng/tháng" chỉ là giai đoạn giữa; phần lớn giá trị căn hộ vẫn còn lại đến thời điểm bàn giao. Người mua cần tính cả nghĩa vụ ở mốc bàn giao (thường bằng khoản vay ngân hàng) chứ không chỉ nhìn vào số tiền hàng tháng. Khi so sánh với các dự án lân cận, đây là điểm khác biệt đã được phân tích tại bài so sánh Fenica với Bcons City, Aspira, Tecco Home, Ben Hill.
5. Phương thức 04 - Vay ngân hàng hỗ trợ 49% hoặc 70%
Có hai gói: gói 49% - người mua đóng đợt 1 là 21%, sau đó ngân hàng giải ngân 49% (lũy kế 70%), phần còn lại 25% cùng thuế GTGT thanh toán khi bàn giao và 5% khi cấp Giấy chứng nhận; và gói 70% - ngân hàng giải ngân theo 4 đợt, phần còn lại 25% cùng thuế GTGT khi bàn giao và 5% khi cấp Giấy chứng nhận.
Điểm mạnh: giảm áp lực vốn ban đầu vì ngân hàng giải ngân theo tiến độ thanh toán. Cần lưu ý: vay đồng nghĩa với chi phí lãi và khả năng lãi suất thả nổi sau giai đoạn ưu đãi. Mặt bằng lãi suất năm 2026 được phân tích tại bài lãi suất ngân hàng và bất động sản Dĩ An, còn các bước làm hồ sơ vay trong bài kinh nghiệm vay ngân hàng mua căn hộ.
6. Chọn phương thức nào? Những câu hỏi nên tự trả lời trước
- Tôi có khoản vốn ban đầu lớn không? Nếu có và muốn không bị ràng buộc định kỳ, phương thức 02 phù hợp hơn; nếu vốn hạn chế, phương thức 03 hoặc 04 chia nhỏ áp lực hơn.
- Thu nhập hàng tháng của tôi ổn định đến đâu? Phương thức 03 và 04 đều gắn với khả năng chi trả đều đặn, nên cần đánh giá thực tế thay vì kỳ vọng.
- Tôi sẽ lấy tiền ở đâu cho đợt bàn giao? Cả 4 phương thức đều có một đợt lớn ở mốc bàn giao dự kiến tháng 3/2028. Đây là câu hỏi quan trọng nhất và thường bị bỏ quên.
- Tôi mua để ở hay đầu tư? Nếu để cho thuê, nên tính dòng tiền cho thuê thực tế so với nghĩa vụ trả nợ - tham khảo bài mua ở hay đầu tư cho thuê tại Dĩ An.
7. Cần hỏi rõ trước khi ký
- Số suất còn lại của phương thức 02 và 03 (mỗi phương thức giới hạn 50 suất).
- Thuế GTGT được tính riêng ở mốc nào và bằng bao nhiêu.
- Mức chiết khấu thực tế áp dụng cho phương thức đã chọn ở đợt mở bán hiện tại.
- Điều kiện, lãi suất và ngân hàng liên kết cho gói vay 49% hoặc 70%.
- Đối chiếu từng đợt thanh toán trong hợp đồng với quy định pháp luật về thanh toán khi mua nhà hình thành trong tương lai, xem thêm tại bài đặt cọc, ký hợp đồng và thuế phí.
Tiến độ thi công thực tế cũng là yếu tố nên theo dõi song song với lịch thanh toán - xem cập nhật tiến độ thi công Fenica tháng 8/2026 và bảng giá bán và chính sách của dự án.
Lưu ý: Nội dung bài viết là bảng tóm tắt tham khảo dựa trên chính sách bán hàng hiện có, không phải tư vấn tài chính cá nhân. Điều kiện áp dụng, số suất và mức chiết khấu có thể thay đổi theo từng đợt mở bán của chủ đầu tư. Vui lòng liên hệ đại lý để nhận chính sách chính thức còn hiệu lực trước khi quyết định.
Câu hỏi thường gặp
Căn hộ Fenica có những phương thức thanh toán nào?
Fenica áp dụng 4 phương thức: thanh toán chuẩn (chiết khấu lên đến 2%), thanh toán 30% đến khi nhận nhà (giới hạn 50 suất), thanh toán bằng tiền lương 6 triệu đồng/đợt (giới hạn 50 suất) và vay ngân hàng hỗ trợ 49% hoặc 70% giá trị căn hộ.
Thanh toán 6 triệu đồng/tháng tại Fenica có phải trả góp toàn bộ căn hộ không?
Không. Phương thức này gồm đợt đầu 20% (đã gồm XNĐK), sau đó 18 đợt 6 triệu đồng cách nhau 30 ngày (tổng 108 triệu đồng), phần còn lại cùng thuế GTGT vẫn thanh toán khi bàn giao dự kiến tháng 3/2028, và 5% khi cấp Giấy chứng nhận.
Fenica hỗ trợ vay ngân hàng tối đa bao nhiêu phần trăm?
Dự án có hai gói hỗ trợ vay là 49% hoặc 70% giá trị căn hộ, ngân hàng giải ngân theo tiến độ thanh toán. Điều kiện, lãi suất và ngân hàng liên kết cần xác nhận tại thời điểm giao dịch.
Khi nào Fenica bàn giao căn hộ?
Theo lộ trình thanh toán tham khảo hiện tại, thời điểm bàn giao dự kiến vào tháng 3/2028; mốc này có thể điều chỉnh theo tiến độ thi công thực tế.
Muốn nhận chính sách thanh toán Fenica còn hiệu lực?
Nhận tư vấn trực tiếp từ đại lý chính thức của dự án Fenica.
Liên hệ tư vấn ngay